


La nueva lógica del mercado fotovoltaico de la UE
Feb 13, 2026
Aunque las cifras definitivas no estarán disponibles hasta dentro de varios meses, los informes preliminares muestran otro año de crecimiento para el mercado fotovoltaico mundial en 2025. Si bien nuestras cifras preliminares están muy por encima de los 700 GW instalados, mantengamos un poco de suspenso hasta que todos los datos hayan sido publicados y verificados. Una tendencia clara que hemos notado es el desacoplamiento entre mercados maduros que están estancados,
a veces a un nivel alto, y mercados emergentes que todavía están en auge. Mientras que Europa se mantiene estable en su nivel más alto, el mercado estadounidense está en declive debido a las políticas agresivas de su actual administración. Muchos mercados establecidos no han experimentado crecimiento durante años, pero continúan ofreciendo instalaciones fotovoltaicas regulares: Australia, Japón y Corea son parte de esa lista. Lo que es más interesante es la velocidad a la que la energía fotovoltaica se desarrolla ahora en nuevas geografías. Y, por supuesto, China está a la cabeza, contribuyendo a más de la mitad de todas las instalaciones a nivel mundial. Quienes creían que el cambio de remuneración en China afectaría significativamente al mercado tendrán que esperar, ya que aún no se ha materializado.
Almacenamiento en baterías: una segunda tendencia estructural
Una segunda tendencia clara es el tremendo crecimiento del almacenamiento en baterías, en China pero también en Europa y muchos otros lugares. Esto se debe a la disminución del valor de la electricidad fotovoltaica en algunas geografías, a la congestión de la red o a modelos de negocio más lucrativos.
Por qué la energía fotovoltaica sigue creciendo a nivel mundial
Estas tendencias demuestran un apetito global en continuo crecimiento por la energía fotovoltaica, con evoluciones contrastantes, pero una clara trayectoria de crecimiento. Esto se pone de relieve por el bajo coste de la electricidad fotovoltaica, que la sitúa como la fuente de electricidad más barata en la mayoría de las geografías e impulsa su desarrollo dinámico. Además de su coste, la energía fotovoltaica se beneficia de su escalabilidad y facilidad de implementación, lo que la convierte en una demanda inmejorable de electricidad que está creciendo y las fuentes convencionales no pueden hacer frente al rápido aumento de la demanda.
Por lo tanto, aunque algunos predijeron que el mercado fotovoltaico mundial se estancaría para 2025, ha seguido creciendo, impulsado por China y los mercados emergentes. Y esto es más de lo mismo desde hace años: las cualidades intrínsecas de la energía fotovoltaica la están convirtiendo en la fuente natural de electricidad en todas partes, sin necesidad de un apoyo público sofisticado (a diferencia de la energía nuclear, por ejemplo).
De dónde vendrá el futuro crecimiento global
El potencial de crecimiento en los próximos años vendrá de la India (que podría multiplicar por 10 sus instalaciones y seguir el camino chino), los países emergentes y las nuevas aplicaciones. De ecologizar el desierto a e-todo: los nuevos modelos de negocio para la electricidad fotovoltaica podrían llevar a alcanzar 1 TW de capacidad anual recién instalada alrededor de 2030.
Europa: instalaciones récord, pero preocupaciones crecientes
En Europa, la tendencia sigue siendo más positiva de lo que muchos admitirían.. 2025 terminará siendo el año más alto de la historia en instalaciones fotovoltaicas, con grandes sorpresas, como el mercado español. Con alrededor de 70 GW instalados en Europa, la energía fotovoltaica ha hecho frente con éxito a vientos políticos adversos en algunos países, cambios de modelo de negocio e incertidumbres relacionadas con la compleja situación internacional hasta ahora. Sin embargo, esto no es una garantía para el futuro y los motivos de preocupación aumentan, junto con la complejidad de hacer negocios en Europa.
Por supuesto, las 29 normas (Bélgica cuenta con tres) que complican las operaciones en la Unión Europea y en los demás países europeos son un hecho desde hace muchos años. También constituyen una oportunidad para el desarrollo fotovoltaico: los vientos políticos adversos en un país no afectan a todo el mercado en Europa. Sin embargo, los siguientes elementos harán que el mercado fotovoltaico europeo sea más complejo en 2026 y más allá.
Los precios han subido y eso no cambiará mucho el panorama.
Se han alcanzado precios de instalación extremadamente bajos para las instalaciones fotovoltaicas, en parte debido a los precios extremadamente bajos de los módulos fotovoltaicos. La insostenibilidad de los precios bajos es un hecho, a pesar de que muchos comentaristas, especialmente en el sector downstream, creen a sus proveedores: las pérdidas masivas de la mayoría de los actores de la industria en la cadena de valor fotovoltaica, empezando por China, son explícitas en ese estado de los hechos. Las decenas de miles de millones perdidos en 2024 y 2025 por la mayoría de los productores a lo largo de toda la cadena de valor ponen de relieve las consecuencias del exceso de capacidad en cada etapa de la cadena de valor fotovoltaica. Este exceso de capacidad ha llevado a todos los actores a poner precios a sus productos por debajo de sus propios costos de producción, lo que genera una falsa sensación de los precios finales: los módulos utilizan componentes que no pueden hacer que sus productores sean rentables, y especialmente vidrio y células, mientras que los productores de células están compensando parcialmente las pérdidas adquiriendo obleas vendidas por debajo de sus costos de producción, que a su vez utilizan polisilicio-que genera pérdidas. Por lo tanto, un fabricante de módulos puede parecer rentable cuando utiliza células baratas, pero su precio oculta una cadena de valor poco saludable. Esto no puede considerarse sostenible.
Esta situación no podía durar mucho tiempo y el gobierno chino tomó la decisión correcta de detener el baño de sangre antes de que destruyera toda la industria. Mientras algunos dudan de la capacidad de las autoridades chinas para regular su industria, otros admiten que los primeros signos de recuperación de los precios ya son visibles. Esto no solo se debe a una mayor demanda de módulos fotovoltaicos: en China se está llevando a cabo una limpieza de la cadena de valor que conducirá a la consolidación y al retorno a precios sostenibles.
Todos los fabricantes buscan condiciones de mercado en las que vender módulos a precios más altos, y Europa es un campo de juego potencial que podría permitirlo. En consecuencia, los precios en Europa están subiendo. Este sigue siendo un objetivo móvil que se verá influido en los próximos meses por varios indicadores clave: la demanda, por supuesto, pero también la rápida-evolución de los precios de mercado de las materias primas. En un entorno geopolítico complejo, en el que el dólar estadounidense pierde terreno frente a muchas monedas competidoras, la cantidad de parámetros a seguir para pronosticar los precios futuros de los módulos fotovoltaicos se está convirtiendo en una tarea de enormes proporciones. La única tendencia en la que todos parecen estar de acuerdo es que los módulos fotovoltaicos serán más caros.
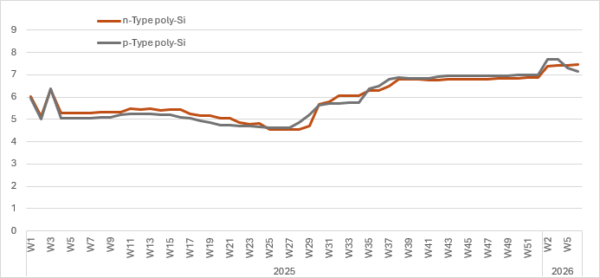
PoliSi, en dólares/kg
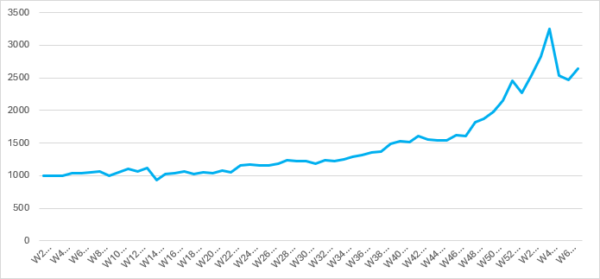
Plata en $/kg
¿Qué pasa con la calidad?
Los persistentes rumores sobre el aumento de los fallos en el campo de los nuevos módulos deberían alarmar a todos. Si bien el alcance de los problemas no debería debatirse en un documento público, los directamente involucrados saben que la búsqueda de reducir los costos de producción podría haber llevado a defectos de calidad. El tema es delicado ya que pocos en la industria, desde arriba hasta abajo, reconocen públicamente el alcance del problema. Sin embargo, las señales débiles tienden a confirmar un aumento de fallas tempranas en el campo, lo que requeriría una cuantificación.
Algunos fabricantes locales de la UE ya están cambiando sus listas de materiales (BoM) volviendo a usar vidrio más grueso, por ejemplo, y ese enfoque podría conducir a cierta segmentación del mercado. Y precios de mercado más altos. Además, se puede observar que la mayoría de los fabricantes chinos no ofrecen garantías por más de 12 o 15 años. Si bien esto no debería ser un problema importante en las plantas-de escala eléctrica que experimentarán una probable repotenciación a estas edades, podría ser un escenario totalmente diferente para las instalaciones distribuidas, y especialmente las residenciales. Esto no se ha materializado en una segmentación real del mercado, pero podría allanar el camino para un mercado de dos-velocidades.
Un mercado cada vez más fragmentado y segmentado
No debería sorprender que algunos fabricantes de la UE produzcan ahora módulos fotovoltaicos con diferentes listas de materiales, pero esto sigue siendo anecdótico dados los volúmenes. Más importante aún, están llegando al mercado nuevas tecnologías con mayor eficiencia y que apuntan a precios de venta más altos. Si bien esto siempre ha existido (recordemos a SunPower hace 15 años), la guerra de precios de los últimos años ha reducido la brecha, pero esto podría volver, con precios más altos para los módulos fotovoltaicos en algunos segmentos para tecnologías específicas, comenzando con Back-Contact.
El principal impulsor de la segmentación podrían ser las regulaciones europeas destinadas a favorecer la resiliencia: en algunos países han comenzado a definir un mercado para productos "resilientes" (léase "no-chinos"). Las esperadas regulaciones "Hecho en Europa", que podrían aplicarse a la contratación pública, como prometió la Comisión Europea en Q1 2026-pueden agregar una capa de complejidad, además de las regulaciones ambientales y de la NZIA existentes. Esto podría segmentar el mercado entre un mercado libre donde las adquisiciones serían como las que hemos experimentado en la última década, y un conjunto de segmentos más pequeños donde una serie de regulaciones lo limitarían significativamente.
Origen de los productos, huella ambiental, ciberseguridad, contenido de trabajo forzoso y una amplia gama de reglas decididas en elEl nivel nacional podría transformar estos segmentos en una pesadilla logística para los compradores y en una serie rentable de nichos de mercado para los fabricantes más inteligentes. Si bien esto aún debe traducirse en proyectos de fabricación realmente desarrollados, esto podría conducir a un mejor panorama para los actores manufactureros nuevos y existentes en Europa.
Como lo demostraron las recientes licitaciones italianas, las subastas resilientes arrojaron precios de la electricidad fotovoltaica 0,01 €/kWh más altos que en las subastas sin restricciones. Ese aumento de un solo centavo es pequeño en comparación con el diferencial regional del precio de la electricidad, lo que muestra que el impacto en la economía y el efecto en el despliegue fotovoltaico serán limitados.
para seguir adelante
En pocas palabras, la complejidad del mercado crece año tras año, principalmente debido a la cada vez mayor-penetración de la energía fotovoltaica en el mix eléctrico: con más de 405 GW instalados en la Unión Europea a principios de este año y tan solo 200 GW de demanda mínima de energía en algunos días de verano, resulta obvio que hemos entrado en un área donde la competitividad exclusiva de la electricidad fotovoltaica no puede desvincularse de los precios del mercado de la electricidad. Los modelos de negocio en los que la energía fotovoltaica será rentable a largo plazo sin el apoyo de BESS son improbables, y la acumulación de ingresos en la que la energía fotovoltaica contribuya a la gestión de la red se volverá fundamental.
Las adquisiciones se volverán más complejas y cambiarán con mayor frecuencia. Con los requisitos de resiliencia, los criterios fabricados en Europa, las limitaciones ambientales y los problemas de calidad, los desafíos se multiplican y los modelos de negocio de desarrollo fotovoltaico también aumentarán en complejidad. Las herramientas de inteligencia artificial que respalden la toma de decisiones-y el acceso a información confiable y verificada serán esenciales para ayudar a los formuladores de políticas a comprender la complejidad de la transición energética. Esto, a su vez, determinará cuánto puede contribuir la energía fotovoltaica en los próximos años.


